
KarantinS
Журнал Биржевой лидер

Зарегистрирован:
11 марта 2010
Последний раз был на сайте:
7 февраля 2025 в 04:12
11 марта 2010
Последний раз был на сайте:
7 февраля 2025 в 04:12


KarantinS
— Журнал Биржевой лидер
Академия трейдинга Masterforex-V
- 24 марта 2010, 10:11
Ипотека в Украине на фоне новой кризисной волны
В текущем году в свете развития второй волны мирового экономического кризиса ожидаются девальвационные процессы многих национальных валют. Среди них, несомненно, окажется и украинская гривна. О её месте и роли в ипотечном кредитовании новая статья журнала профессиональных трейдеров Биржевой лидер Международной Академии трейдинга Masterforex-V В статье поднимаются вопросы влияния кризиса на ипотечный рынок, настоящее и будущее ипотеки, проблемы заложенного под кредиты имущества.
В последние докризисные годы из-за сильной конкуренции между банками в Украине требования к заёмщикам были сильно снижены. Большую часть кредитов была выдана в иностранной валюте ввиду гораздо более низкой процентной ставки относительно займа в гривнах. При этом не был учтён валютный риск, так же как и многие другие факторы – кредитоспособность заёмщиков, никий до нулевого начальный взнос за пробретаемую недвижимость, принимались во внимание общие доходы семьи, отсутствовала проверка на наличие кредитов из других источников.
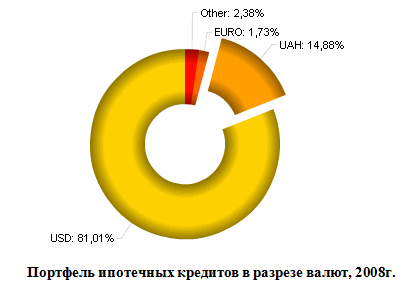
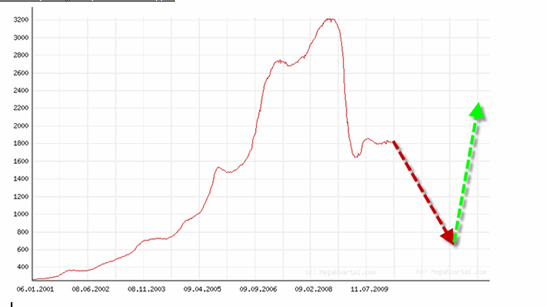
На сегодняшний день банками в корне пересмотрена ипотечная политика в стороны резкого ужесточения условий получения кредитов. Первичный взнос составляет 25-50 %, заём в гривне 24,83 % годовых, берётся в рассчёт исключительно доход заёмщика, который параллельно проходит проверку в госреестрах. Имеет ли смысл брать ипотеку сейчас? Прогнозы по евро, нефти, золоту, фондовому индексу украинских акций однозначно направлены на усиление доллара и вместе с ним на повышение цен на недвижимость. В этих условиях заём кредитов – чистой воды авантюризм.
В отношении заложенного имущества наблюдается серьёзные разногласия в позициях кредиторов и заёмщиков. Банки ратуют за продажу недвижимости с торгов, а люди требуют взамен отобранных квартир социальное жильё .
По мнению руководителя Украинского Землячества Академии Masterforex-V Сергея Овсиенко, противостояние усилится по мере развития кризиса. Растущая паника населения, увеличение невыплаченных кредитов, банкротство многих компаний, удорожание ресурсов будут этому только способствовать.
|
|
17
|
Просмотров: 2267, сегодня — 1
- 15:17 Рада вернула контроль над государственной поддержкой бизнеса: что изменится для предприятий
- 14:54 Работодатель может оплачивать работникам такси: кто имеет право на компенсацию и какие условия
- 13:58 Нацбанк представил новую монету до 2027 года: как она выглядит и где ее купить (фото)
- 13:35 Выручка OpenAI достигла $10 млрд за квартал: что стоит за этим финансовым прорывом
- 13:17 Банки продолжат платить 50% налога на прибыль: Рада приняла закон
- 12:50 Американец выиграл $1 млн в лотерею: сколько получил на самом деле и чем удивил семью
- 12:28 Украинский бизнес массово переходит на ИИ: сколько компаний уже используют технологию
- 11:52 99% стейблкоинов привязаны к доллару: МВФ предупредил о рисках для национальных валют
- 11:24 НБУ применил меры влияния к четырем финансовым учреждениям: кого наказал регулятор
- 10:44 Евро подешевел на 15 копеек, доллар тоже падает: курс валют на 11 ноября

Комментарии - 5
Разногласие более чем серьезное…
А у кого люди требуют социальное жилье? У кредиторов? На основании чего? В договорах ипотеки так написано? Если не написано, то ничего ТРЕБОВАТЬ они не могут… А вот кредиторы МОГУТ…
Люди «попавшие» в проблемы с ипотекой не могут и не хотят понять одного простого правила — надеяться кроме себя и Господа Бога не на кого!
«Люди «попавшие» в проблемы с ипотекой не могут и не хотят понять одного простого правила — надеяться кроме себя и Господа Бога не на кого!» — государством созданы такие условия.
А попали люди с ипотекой, потому что рассчитывали на стабильность в мире и в Украине в частности. Ипотечные кредиты как правило берутся на 10 и более лет.
Если и помогало, всегда то за чей то счет… (вспоминая историю организации колхозов, например).
Но напомню, на всякий случай — на дворе капитализм, со всеми вытекающими…
Ибо сейчас действует на это «с миру по нитке — бедному на рубашку», а это «с бедных по нитке — богатому на новую рубашку»…